Cooperativas y fondos de empleados: el brazo social del Gobierno para reactivar las zonas golpeadas por el terremoto
El Decreto 1416 de 2026 habilita de manera transitoria a las cooperativas de ahorro y crédito para atender a no asociados, facilita la entrega de recursos de fondos de empleados sin juicio de sucesión y ordena canalizar recursos públicos a través de Bancóldex, Findeter y el FNG para multiplicar el crédito en las regiones afectadas.
Por: Gestión Solidaria
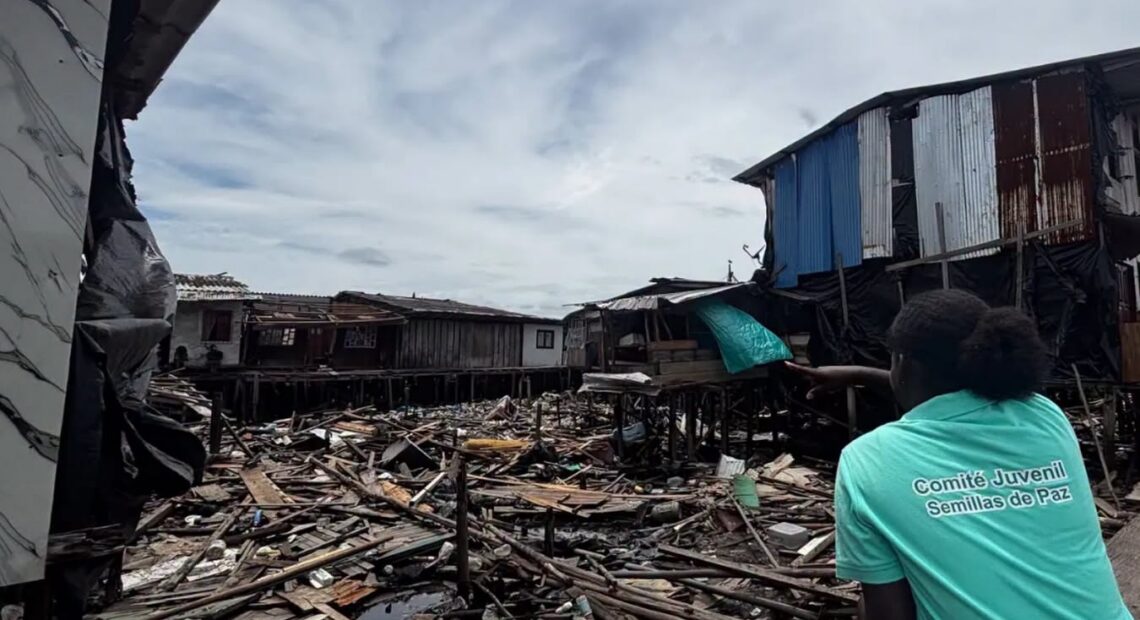
Mientras los grandes bancos enfrentan las secuelas del terremoto del 10 de agosto con sucursales destruidas o inhabitables, un sector menos visible pero profundamente arraigado en las regiones afectadas emerge como pieza clave de la estrategia de recuperación económica del Gobierno: el sector cooperativo y solidario.
El Decreto 1416 del 17 de septiembre de 2026, expedido en el marco del Estado de Emergencia Económica, Social y Ecológica, dedica varios de sus artículos a fortalecer la capacidad de las cooperativas de ahorro y crédito, los fondos de empleados y las asociaciones mutuales para convertirse en canales de liquidez, crédito y distribución de ayudas estatales en los 16 departamentos afectados por el sismo.
Cooperativas podrán atender a no asociados hasta 2027
La medida más contundente en este frente es la contenida en el artículo 8 del decreto. Hasta el 31 de diciembre de 2027, las cooperativas de ahorro y crédito y las cooperativas multiactivas e integrales con sección de ahorro y crédito podrán prestar servicios de ahorro y crédito a personas naturales y jurídicas no asociadas que hayan sido afectadas por la calamidad.
En la práctica, esto significa que un pequeño comerciante cuya tienda fue destruida por el sismo, o una familia que perdió su vivienda, podrán acceder a créditos y abrir cuentas de ahorro en cooperativas de las que no son miembros, algo que bajo el régimen ordinario estaba reservado exclusivamente a los asociados.
La norma establece que los servicios habilitados comprenden exclusivamente la captación de depósitos a la vista y la colocación de operaciones activas de crédito. Es decir, las cooperativas podrán recibir dinero en cuentas de ahorro y otorgar préstamos, pero no podrán ofrecer productos más complejos como CDT o inversiones a plazo.
Esta habilitación no es un cheque en blanco. Las cooperativas que decidan acogerse deberán cumplir en todo momento con la normatividad vigente aplicable a la actividad financiera, incluyendo el marco regulatorio prudencial y los indicadores de riesgo impartidos por la Superintendencia de la Economía Solidaria y el Fondo de Garantías de Entidades Cooperativas (Fogacoop). Además, deberán mantener niveles adecuados de solvencia, liquidez, quebranto patrimonial y calidad de cartera.
No podrán participar de esta habilitación aquellas cooperativas que se encuentren sometidas a toma de posesión, programas de recuperación, institutos de salvamento o medidas preventivas. Las cooperativas de categoría básica deberán informar previamente a la Superintendencia de la Economía Solidaria sobre su intención de desarrollar estos servicios.
El decreto también exige que las cooperativas identifiquen separadamente en su contabilidad los ingresos, costos, gastos, cartera y excedentes derivados de las operaciones con terceros no asociados. Esta medida busca evitar que los beneficios de la habilitación se mezclen con la operación ordinaria y permite a las autoridades ejercer un control más preciso sobre los riesgos.
¿Por qué las cooperativas?
El Gobierno sustenta esta decisión en las características propias del sector solidario. Según los considerandos del decreto, las cooperativas de ahorro y crédito y las cooperativas multiactivas e integrales con sección de ahorro y crédito tienen presencia en aproximadamente un tercio de los municipios del país, incluyendo más de la mitad de los municipios comprendidos en el ámbito territorial de la emergencia.
Además, estas organizaciones prestan servicios financieros a más de 3,9 millones de asociados, equivalente a cerca del 10% de la población adulta del país, y cuentan con una capacidad operativa e infraestructura instalada que las convierte en un mecanismo idóneo para ampliar los canales de acceso a servicios financieros en los territorios afectados.
«El sector cooperativo financiero es un canal estratégico para la atención de la emergencia a través de la canalización de recursos económicos y la irrigación de liquidez para la reconstrucción territorial y la atención de población damnificada», señala el decreto, que también destaca «la cercanía con la comunidad de estas organizaciones» como un activo diferencial frente a la banca tradicional.
La norma subraya que esta habilitación tiene un carácter excepcional y transitorio, circunscrito a la atención de personas afectadas, y no implica una modificación permanente del régimen legal aplicable a estas organizaciones. De hecho, el decreto recuerda que, conforme al artículo 41 de la Ley 454 de 1998, las cooperativas ya tienen autorizado en su régimen ordinario la prestación de determinados servicios a personas jurídicas no asociadas bajo circunstancias excepcionales, aunque ese alcance no cubre la magnitud de la habilitación actual.
Fondos de empleados: liquidez inmediata para familias de fallecidos
Otro de los frentes que beneficia directamente al sector solidario es el artículo 7 del decreto, que permite a los herederos, cónyuges o compañeros permanentes de las personas fallecidas con ocasión del desastre solicitar directamente la liquidación de participaciones, depósitos o aportes en fondos de empleados, cooperativas de ahorro y crédito, cooperativas multiactivas e integrales con sección de ahorro y crédito, y asociaciones mutuales que capten ahorro, sin necesidad de juicio de sucesión.
Esta medida extiende al sector solidario el beneficio que ya existía para los depósitos en establecimientos bancarios, reconocido en el numeral 7 del artículo 127 del Estatuto Orgánico del Sistema Financiero. El monto máximo por producto no podrá exceder el límite establecido en esa norma, que actualmente asciende a $91.832.170.
Las entidades tendrán un plazo máximo de 15 días hábiles para resolver las solicitudes y podrán requerir declaraciones juramentadas, renuncias, documentos de garantía y recibos como constancia de pago, herramientas que, según el decreto, «permiten mitigar los riesgos de fraude, suplantación de identidad y pago a personas no legitimadas».
La medida no aplicará cuando se haya designado albacea o administrador de los bienes de la sucesión, y la entrega de los recursos no modificará su naturaleza ni tratamiento tributario.
Recursos públicos para apalancar el crédito solidario
Pero de nada sirve habilitar a las cooperativas para prestar servicios a no asociados si estas no cuentan con los recursos suficientes para atender la demanda extraordinaria de crédito. Consciente de ello, el decreto articula en su artículo 9 un mecanismo para que los recursos públicos lleguen al sector solidario a través de las entidades de fomento.
La norma autoriza a la Nación y al Fondo Milagro —creado por el Decreto Legislativo 1379 de 2026— para realizar transferencias directas de recursos al Banco de Comercio Exterior de Colombia (Bancóldex), a la Financiera de Desarrollo Territorial (Findeter) y al Fondo Nacional de Garantías (FNG), con cargo al Presupuesto General de la Nación o a los propios recursos del Fondo Milagro.
Estos recursos tendrán como destinación exclusiva la financiación de instrumentos dirigidos a la atención de los efectos de la emergencia, incluyendo compensación de tasas de interés, aumento de coberturas de garantías, subsidio de comisiones de garantía, otorgamiento de períodos de gracia, ampliación de plazos y demás mecanismos financieros que resulten necesarios.
El decreto establece que el Gobierno nacional, en coordinación con el Grupo Bicentenario S.A.S. y a través de las entidades que lo conforman, podrá diseñar, implementar o modificar líneas especiales de crédito, programas de garantías y demás instrumentos financieros destinados a la atención de la emergencia.
Aunque el decreto no menciona explícitamente a las cooperativas como receptoras directas de estas transferencias, la arquitectura del sistema permite que los recursos fluyan a través de Bancóldex y Findeter —que operan bajo esquemas de redescuento— hacia intermediarios financieros, entre los que se incluyen las cooperativas de ahorro y crédito habilitadas. De esta forma, el sector solidario puede actuar como canal de colocación de crédito en las regiones donde la banca tradicional tiene menor presencia.
El FNG, por su parte, ha estimado una pérdida esperada consolidada del 19,04% para un programa de garantías dirigido a las unidades productivas y hogares de las zonas afectadas. Para un esquema con cobertura del 80%, la exposición efectiva para el Fondo equivaldría al 15,2% de la cartera movilizada, lo que evidencia la necesidad de recursos públicos que respalden el mayor riesgo asociado a la población damnificada.
Un canal para distribuir ayudas estatales
Más allá del crédito, el decreto reconoce otra función estratégica de las cooperativas en el contexto de la emergencia: la captación de depósitos a la vista las convierte en canales idóneos para la distribución de auxilios, subsidios, transferencias monetarias y demás apoyos económicos otorgados por el Estado.
En municipios donde los bancos no tienen oficinas o estas resultaron destruidas por el sismo, las cooperativas —con su infraestructura instalada y su conocimiento del territorio— pueden convertirse en el único punto de acceso a servicios financieros para miles de familias. Esta capacidad es especialmente relevante en un contexto donde, según datos citados en el decreto, entre el 13 y el 23 de agosto de 2026 se presentaron 5.400 inconformidades de consumidores financieros en los departamentos de Caldas, Chocó, Quindío, Risaralda y Valle del Cauca, relacionadas principalmente con dificultades para realizar transacciones y acceder a los canales de atención tradicionales.
Sujeción a la normatividad y control
El decreto es claro en que la habilitación transitoria no exime a las cooperativas del cumplimiento de la normatividad vigente aplicable a la actividad financiera. La Superintendencia de la Economía Solidaria deberá impartir, dentro de los 15 días calendario siguientes a la entrada en vigencia del decreto, las instrucciones para la identificación, medición, control, clasificación, reporte, seguimiento y monitoreo de las operaciones activas y pasivas que desarrollen las cooperativas con ocasión de esta habilitación.
Asimismo, el decreto precisa que, para aquellas actividades que no tengan relación con las condiciones de tiempo, modo y lugar de los Decretos 1261 y 1348 de 2026, se aplica completamente la Ley 454 de 1998. Es decir, fuera del ámbito de la emergencia, el régimen ordinario del sector solidario permanece intacto.
Los excedentes que se originen de las operaciones activas de crédito con no asociados recibirán el tratamiento previsto en el artículo 10 de la Ley 79 de 1988, y la habilitación no modificará el tratamiento tributario, la base gravable, la tarifa ni las demás obligaciones aplicables a estas entidades conforme al artículo 19-4 del Estatuto Tributario y las disposiciones del Régimen Tributario Especial.
Un engranaje clave en la recuperación
Con estas medidas, el Gobierno apuesta por un modelo de recuperación económica que no depende exclusivamente de la banca tradicional ni de la capacidad fiscal del Estado. Las cooperativas y fondos de empleados, con su presencia territorial, su conocimiento de las comunidades y su naturaleza solidaria, se convierten en engranajes clave para hacer llegar los recursos a donde más se necesitan.
La habilitación para atender a no asociados, la posibilidad de entregar recursos de fondos de empleados sin juicio de sucesión y la canalización de recursos públicos a través de Bancóldex, Findeter y el FNG configuran un ecosistema financiero de emergencia que busca multiplicar el impacto de cada peso público invertido en la recuperación.
Queda por ver si las cooperativas tienen la capacidad operativa y financiera para asumir el reto, y si los recursos públicos llegan con la oportunidad que la emergencia exige. El decreto les otorga las herramientas; su éxito dependerá de la ejecución.
Descargue el decreto 1416 de 2026 Aquí